跳至主要內容

究竟怎樣才算是風險?


槓桿後竟然風險降低?

假設比較以下兩個投資組合的風險與回報

組合1:90%股票和10%債券

組合2:50%股票和50%債券

其中,VOO代表SP500指數ETF,TLT代表20年以上國債ETF。

回測結果:
組合1 高波幅高回報
組合2 低波幅低回報

組合1股票比例比較大, 回報較好, 但波幅(所謂風險)比較大, Stdev = 11.54%, Max Drawdown = 16.03%. 
組合2股票債券比例各佔一半, 回報較差, 但波幅(所謂風險)比較細, Stdev = 7.34%, Max Drawdown = 7.61%.
這樣的結果是可以預期的. 
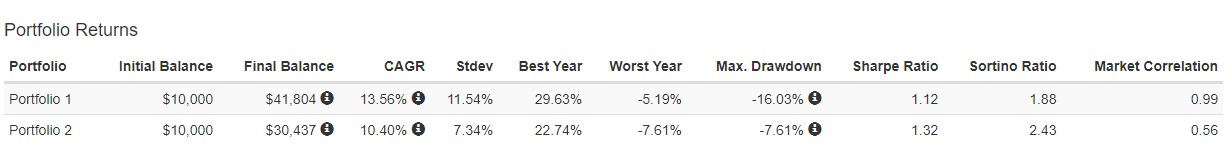
 

以相同的組合再測試一次, 但今次用上槓桿投資, 結論相同.
組合1 高波幅高回報
組合2 低波幅低回報, 但今次將著眼點集中在組合2上.


把第2次測試結果(有槓桿投資)中的組合2與第1次測試結果的組合1作比較.
發現了槓桿後的組合2可以比沒有槓桿的組合1表現更好. 

以下2種情況比較下, 組合2能夠做到相對高回報低波幅(所謂風險).
組合2總回報 $45044 大於 組合1總回報 $41804, 
Stdev都是約11% 波幅相近, Max Drawdown 組合2也是較好, Sharpe ratio, Sortino ratio 也較高(即高性價比). 


為何大戶/有錢家族都會投資回報甚低的債券?

為什麼債券回報低得可憐, 可能少於1-2%, 但大戶/有錢家族都會投資呢?
為何不直接投資 回報率更高的股票呢?

思考方向
債券市場正常入場費比較貴, 不想散戶參與. 因為說穿了是本多的遊戲, 由於他們擁有大量資金,即使利率再低,根據絕對回報(absolute return)計算,仍然可以獲得可觀的收益。

正因為債券的特性, 他們情願用超大筆錢去買債持有到期賺取 absolute return, 再用少部份錢玩下Angel fund 博1,2隻獨角獸回來.

在這個前題下, 他們還有一個很大優勢而散戶是沒有的, 就是他們可以以超低的成本借錢進行投資。 
比如原本1,2% 的低回報債券, 他們利用槓桿借錢去買, 本金超大去賺1,2%, 但當他們槓桿後計的回報就不再只是1,2% 的回報.


回報高低可以自己調節

風兄的書中提到,投資者可以透過調整槓桿比率來調節投資組合的回報率。投資者也應該尋找優質且風險較低的投資物。

書中不僅提到債券,還包括其他投資物。

此外,香港人喜歡投資物業,其實物業也是類似concept, 這也是一種合理的投資方式。 買樓收租的回報率通常不高(不考慮樓價升值部份),但投資者通常不是以全款方式購買物業(full paid),而是透過付出首期就開始收租,因此ROI可以非常高。
 
當投資者向銀行借錢購買物業時,只要能夠按時還款,即使樓價下跌,被銀行要求還款(Call Loan)的風險也不高。因此,投資者的風險重心在於現金流,即是否有能力按時還款等方面。


風險由投資物本身轉移了去自身持貨能力

  
透過槓桿借錢投資證券市場時,持貨能力成為了風險的著眼點。當價格下跌或槓桿比率降低時,投資者需要有足夠的持貨能力以應對風險,避免在低位時被迫出場,從而錯失翻身的機會。(匯君經常提到 -- 止凡友緣系列)


思考點
波幅常被視為風險,但從上述觀察可以發現,單純看上漲下跌的波幅並不能簡化風險的本質。此外,使用槓桿也不一定會增加風險, 因為在槓桿下,波幅引發的強制平倉(斬倉)風險更是值得考慮的因素。
風險與個人處境有關

例如之前有提過用index fund股債比例建構組合, 如果投資者沒有槓桿又有能力做到無視波幅並長期持有, 100%股票的回報相對最高.
 
這類投資者面對的風險可能只是 index fund背後追蹤的東西不再有價值或世界末日(假如買的是全球index), 或者是個人財務狀況突然需要資金而被迫出售投資組合。

相反買波幅最少的 100%債券又沒有槓桿, 回報極低如同持有現金. 就像某部份人拒絕投資一樣, 貌似完全沒有風險. 但其實可能只是把自己置身於另一個風險之中, 就像通脹每日都在偷走你的財富而視而不見.

每個人對風險的理解都不同, 可以的話盡量想辦法增加認知了解, 不能避開的話, 就設法去學識控制管理.

茶杯裡的風波總比風波裡的茶杯好.


IB (interactivebrokers) 免費獲得IBKR的股票
牛牛 開戶獎賞 (一世免佣, 額外推薦優惠)
MOX Bank 開戶推薦碼:HE8JFB
Welab Bank 開戶推薦碼:FPENFR
Livi Bank 開戶推薦碼:3pq6yjqj
ZA Bank 開戶推薦碼:S82M78

Referral Rewards 開戶優惠

留言

  1. 謝謝, 知道槓桿買類似stock-bond/all weather組合係可以做到比100%股個波幅低而回報更高。
    另一方面, 我想問下, 你地通常會承受到既 drawdown會大概係多少%? 我咁問係因為我重未突破到, 都係持太多現金; 我自己係知道, 持現金太多會長遠而言輸通脹。通常你地點克服?

    回覆刪除
    回覆
    1. 其實我覺得同你一樣都有尼個問題,而我宜家一個小小既方法係盡量用月供定儲去買 (不需要判斷),好過一次過買 (需要判斷),不過都有鈍化問題 (受買入長期向上資產配合股債配置去解決)。

      刪除
  2. 多謝師兄留言, 我都係學習緊, 大家交流下, 我諗承受到幾大跌幅同性格有關. 早期投資, 我曾經有個股試過跌左9成.
    例如大量research 證明簡單長期指數投資 + rebalance 可行, 但中間可能經歷超大跌幅, 見住佢跌但又要有個信念會上返去, 可能心情矛盾.
    但我覺得起碼係自己控制範圍下盡量做好啲, make sure 係低位唔會被人強制平倉, 無仇報. 其中一個方法, 不槓桿或槓桿比率好低.

    回覆刪除
    回覆
    1. 長期指數投資係比較適合普通人 (選股需要更強既心理因素),關鍵就係時間、投入的金額、同長期年化回報率。

      刪除
  3. 謝謝分享,可能我自己係一個風險厭惡既人,所以都唔係好敢加槓桿,只係制定長期組合 + Rebalancing ,持之而恆就算。

    回覆刪除
  4. 呢個摃扞其實有無計算埋利息支出?

    回覆刪除
    回覆
    1. 有, 在 Portfolio Visualizer入面的 debt interest, 當時假設左係2.5%. 當然現在利息成本上升, 條數又不同計法.

      當時寫下文章時想帶出關於風險的思考方向/角度.

      刪除

發佈留言

此網誌的熱門文章

【教育基金】長遠被動指數化投資

  最近在考慮另開設一個新倉専門為未來孩子的教育費用作準備. 事源與身邊的朋友談論起為子女的教育經費或雜費各樣要及早投資一下, 給了一些建議可投資在大市指數之中, 待子女成年後應該有不錯的回報. 想了一想, 發覺跟朋友提議的計劃, 其實自己也可以提前準備, 也可成立一個"教育基金".  現階段仍在構思中, 主要是想著用最簡單的股債組合配合再平衡方式進行. 而早一段時間看了一些文章專門講解英國掛牌的股票對非美國投資者的好處 (節省股息稅)  產生共鳴, 再者教育基金預計長達20年, 所以為了節省當中的成本, 應該也會傾向轉移買入英國掛牌的股票. 構思名單 股票 美國大市 SP500指數 (VUAA) 債券 暫時是考慮短期美國國債  (VGSH) 股票方面 選擇美國大市SP500指數其實也沒有什麼特別好說, 只是被動指數化投資, 但這裡在地域上就選了邊放在美國上, 思考方向也是離不開美國企業已全球化, 從多方面在賺取全世界的財富. 只買上SP500當然會缺少了其他市場的機會, 但估計美國由盛轉衰的過程應該不會在一天內發生吧, 這個過程應該慢慢會浮現, 那時再作打算加入其他市場也不遲吧. 當中也有一些特別或要注意的地方: 我選擇的是以美元單位計價. 因為在英國上市的SP500 有2種貨幣計價可供選擇, 今天落筆時港元與美元依然是掛鉤的, 而SP500 是美企, 選擇美元計價也合理, 匯率風險應該也是相對低.   選擇累積股息再投資. 長達20年的跑道, 使用不派息可減低再投資交易成本. 當然股數沒有因股息再投入增多, 而是直接反映在股價上面. VUAA成績會稍稍跑贏 VUSD . VUAA vs VUSD 債券方面 大前題暫時因應當前環境想選擇短期美國國債, 但長遠會考慮轉回中期債券/企業債 (VGIT) . 始終是預期20年的跑道, 但我清楚債券在這組合中角色是發揮穩定作用及 再平衡 時的資金來源, 追趕回報的工作還是交回給股票做吧! 當中也參考了 保羅兄的退稅文章 , 因應不同公司發行的ETF有不同的退稅情況作出選擇. 一般而言, Vanguard發行的在稅率方面都優於iShares發行的. 保險公司的教育基金 朋友也有提到是否買保險公司的基金作代替, 不用自己煩惱投資. 給了我一些資料看看, 我...

重啟【教育基金】? | 指數化投資

上年5月曾經寫過一篇關於建立 教育基金 的文章, 前期功夫另開設戶口及構思選股已做好,但最後也未有正式買入,一直等待中。 最近心血來潮, 模擬一下若果當初買入後,今日成績如何。 Simulate result 同時也把教育基金與同期大市比較一下, 利用 portfoliovisualizer backtest 結果。 當時教育基金選股為: 90% 股票 美國大市SP500指數 (VUAA) ( 英國上市 ) 10% 債券 暫時是考慮短期美國國債  (VGSH),長遠會考慮轉回中期債券/企業債(VGIT) 因為 portfolio visualizer 未能計算 VUAA , 所以用 VOO 取代。 (股息再投資會有少量誤差, 但period 太短影響不大) 比較3個組合 可能時間太短,基本上3者相差無幾,以下圖顯示"教育基金"組合跌幅及波幅的確有比大市SP500少。 事隔將近一年, 以長遠計應該盡快投入資金開始。 但今年稍後日子將有不少大額支出,需要考慮計劃下。🤔 ShopBack 香港版  (推薦連結) IB (interactivebrokers)  免費獲得IBKR的股票 牛牛  開戶獎賞 ( 一世免佣, 額外推薦優惠 ) MOX Bank 開戶推薦碼:HE8JFB Welab Bank 開戶推薦碼:FPENFR Livi Bank  開戶推薦碼:3pq6yjqj ZA Bank  開戶推薦碼:S82M78 Referral Rewards 開戶優惠

【教育基金】加入 SPYL 壓低成本,將摩擦力減到最低

  事源睇到保羅的blog文 比較 VUAA 和 SPYL , 即時了解一下才知道有SPYL 的存在。 https://paulinvesthk.blogspot.com/2026/09/vuaa-vs-spyl.html 仔仔倉一向只買入VUAA 作超長期投資,如今有一隻SPYL 可以成本低啲做到同樣既效果, 值得部署下一次買入時的操作。  經一輪計算後,因交易成本要3年幾先回本, 無必要咁做, 再者Vanguard 係有能力跟市場去調整,有機會未來減管理費。 新資金買入SPYL 現持有的保持不變   SPYL 官網 https://www.ssga.com/uk/en_gb/intermediary/etfs/state-street-spdr-sp-500-ucits-etf-acc-spyl-gy ,另可參考保羅兄詳細對比。 仲有一樣野令我自己要remind, 我都有同樣睇同一條bowtie 的youtube, 但我係忽視左呢個重要訊息。後尾睇返,只係極短時間有提起過SPYL, 所以同一樣既野, 唔同人接受到不一樣既野。 所以要感謝保羅兄有寫出黎,我先會睇到。 ShopBack 香港版 (推薦連結) 網購消費現金回贈網站 Bowtie 保泰人壽   推薦碼 【NTAOT9M】 零中介平價網上純保險 IB (interactivebrokers) 免費獲得IBKR的股票 IB 提供全球投資,可以在世界各地投資股票、期貨、期權、基金、指數、外匯、債券等金融產品。 槓桿借錢較其他證券商或銀行低息. StashAway | 智能機械人投資 開戶推薦 牛牛 開戶獎賞 ( 一世免佣, 額外推薦優惠 ) FusionBank 富融銀行 開戶推薦碼:CASH6MBT MOX Bank 開戶推薦碼:HE8JFB Welab Bank 開戶推薦碼:FPENFR Livi Bank 開戶推薦碼:3pq6yjqj ZA Bank 開戶推薦碼:S82M78  

【投資筆記】拆解華爾街提款機:Box Spread 借平錢與 BOXX ETF 的無風險套息底層邏輯

【投資筆記】拆解華爾街提款機:Box Spread 借平錢、BOXX ETF 運作機制與我的 BBD 實戰反思 我最近發現市場上原來有種方法可以借錢平過Margin Loan (券商融資) , 在了解下知道原來對家被ETF打包後就正正係 BOXX ETF 的投資者. 正好解決我一直對BOXX ETF 抱持著懷疑或擔心的欵問. (因為我知BOXX 只係模擬Tbill 收益但又無實際持有Tbill.) 以下係我同AI 對話後得出既筆記, 值得記錄.  1. 什麼是 Short Box Spread?點解借錢平過 IB Margin? 在執行 BBD 策略時,我們通常會抵押手上的優質資產向券商借錢。我目前使用的是 Interactive Brokers (IB) 的 Margin Loan。雖然 IB 的利息已經相對合理,但如果運用 Short Box Spread (賣出盒式價差) ,資金成本可以進一步大幅降低。 它是什麼? 簡單來說,這是在期權市場上同時買賣 4 個特定行使價的歐式期權(通常用 SPX )。 數學上的必勝方程式: 透過這 4 隻腳的組合,無論到期時股市大升還是大跌,這個組合的到期價值都是「絕對固定」的。 實務操作: 當你在市場上賣出這個組合,你會「立刻收到一筆現金」,並在 1 年或 2 年到期時「償還一個固定的本息總額」。 點解 IB Margin 比較貴? 「中間商賺差價」: IB 借錢給你的邏輯是,它以極低的機構利率從市場融資,然後加上 0.5% 到 1.5% 的息差(Markup)再借給你。你付出的利息包含了 IB 的利潤。 Short Box Spread 的優勢: 你直接跳過了券商這個中間商!拿著 VOO 等資產做擔保,直接走到期權市場向機構拿「資金批發價」(極度貼近 T-Bill 無風險利率)。 除了平,它還有兩大優於 Margin 的好處: 鎖定固定利率: IB Margin 是浮動的,聯準會一升息,你的套息利潤馬上縮水。但 Box Spread 在成交那一秒,未來 1-2 年的借貸成本就徹底鎖死,讓現金流精準可控。 零月供壓力: 借款期間無需每月還息,利息是到期結算時才扣除,完美保護日常現金流。 2. BOXX ETF 與 Short Box Spread 的「鏡像」...

【再平衡】學做富爸爸組合美股部份 2024 Jul

  Rebalance 計數機 再平衡 (Rebalance) 操作的日子在2024年7月30日 ARKK 4.8% ➡ 6% SPLG/VOO 46.4% ➡ 44% RQI 24% ➡ 25% PTY 24.8% ➡ 25% 基於  Sharesight  的計算表現 YTD 2024 開倉以來:3.71% YTD: 9.61% 依舊手持債券全部買入時YTM都有5%或以上: 2024年8月到期 美國國債 2024年10月到期  美國國債 2024年11月到期  美國國債 2025年7月到期  KSS 4.250% 17Jul2025 Corp (USD)   2026年2月到期  WDC 4.750% 15Feb2026 Corp (USD)    以上都未有反映在  Sharesight  回報上面 債券 YTM 計數機 感受 剛好在再平衡後的數天, 全球市場 就迎來大跌 .  小股災. 上年2023年尾再平衡時覺得SP500已經差不多 All time high, 今日回看就算股災後再反彈都比當日更高, All time high 似乎會隨著時間愈來愈High🤣. 再平衡方法簡單,只花很短的時間就能完成。 使用 Google Sheet 的  Rebalance 計數機 , 調校所需資金後計算出需要的股數增減, 直接用市價盤交易。 如果有留意上面excel 可發現投入資金是 0. 我已經有一段時間沒有再投放新資金入去, 原因我早期美股是用牛牛及Firstrade交易, 當初目標若 Firstrade 達致可申請 Firstrade debit card 的倉值門檻就收手, 金額正是25K 美金.  當達標時我已馬上申請debit card, 當然倉值會上上落落, 只要不長時間低於25K USD, debit card 就不會失效. 現時主力應用的平台已轉移去IB, 其實一直想轉移牛牛倉位到IB, 但轉移始終有成本, 等往後有好時機再作打算. Firstrade 免佣及真離岸戶口依然是有優勢. 相關文章   Sharesight 聰明好用的 Portfolio Manage...